#заметки
об экономике
Рост цен в июне ускорился. Из чего сейчас складывается инфляция? Получится ли вернуться к ее снижению?
Как всегда — начинаем с фактов. В июне общий индекс потребительских цен (ИПЦ) вырос на 0,87% м/м, а его годовой рост ускорился до 6,0%. Если не брать в расчет скачок цен при повышении НДС в январе этого года, более значительный месячный рост ИПЦ последний раз был в ноябре-декабре 2024 г.
Предвижу ваши вопросы. Это новый виток ускорения инфляции, который перечеркивает результаты жесткой ДКП прошлых полутора лет? Неужели вернуться к низкой инфляции вблизи 4% не получится?
Подробный разбор данных за июнь и точные оценки сезонно-скорректированных месячных приростов Банк России опубликует в эту среду. Но уже сейчас можно обозначить наиболее значимые для нас соображения.
Во-первых, в июне «правили бал» разовые факторы. Июньский рост ИПЦ почти на две трети приходится на две составляющие. Менее весомый, но существенный фактор — «догоняющий» отскок цен на овощи и фрукты. Они сильно отстали от своей сезонной нормы в апреле–мае, а в июне наверстали это отставание. Основным же «довеском» в июньский ИПЦ стал резкий рост цен на топливо. Базовый ИПЦ (БИПЦ), в который не входят эти волатильные компоненты, показал гораздо более сдержанный рост на 0,48% м/м и 5,0% г/г.
Во-вторых, важно, что происходит с прочими ценами. В июньских данных влияние топлива было незначительным. Но на издержки влияют не только сами топливные цены, но и ограничения по его доступности. Мы будем внимательно следить за картиной цен в течение июля и далее. И, конечно, для решений по ставке важно и то, в какой мере ситуация на топливном рынке повлияет на опасения граждан и бизнеса по будущей инфляции.
В-третьих, временный скачок цен означает сдержанный их рост далее. Если общий спрос в экономике растет умеренно и инфляционные ожидания не раскручиваются бесконтрольно, то после разового скачка цен произойдет не ускорение, а замедление их дальнейшего роста. Именно так происходило в мае–ноябре 2022 г., когда месячный рост ИПЦ был околонулевым в течение шести месяцев после гораздо более сильного, чем сейчас, скачка в марте–апреле.
«Закрыть глаза» на цены топлива и инфляционные ожидания центральный банк не вправе. Но мы исходим из того, что меры, принимаемые Правительством, будут способны обеспечить нормализацию ситуации на топливном рынке. При выверенной ДКП Банк России по-прежнему сможет обеспечить возвращение к целевой инфляции 4% в 2027 г.
Алексей Заботкин, заместитель Председателя Банка России

Внедрение ИИ в бизнес-процессы зачастую выглядит просто с точки зрения постановки задачи. Например, нужно автоматически распознавать документы. На первый взгляд кажется, что решение очевидно: достаточно выбрать подходящую модель, обучить ее и встроить в существующую систему.
На практике такой подход редко дает максимальный эффект. Модель является лишь одним из элементов работы. Поэтому внедрение ИИ означает прежде всего трансформацию бизнес-процессов. Это требует совместной работы бизнеса, разработчиков, аналитиков и специалистов по данным. Помимо внедрения новой технологии необходимо проанализировать сам процесс и понять, что именно делает сотрудник, какие данные ему нужны и какие действия действительно можно передать машине, а главное, что ИИ получает на входе и на выходе.
Почему ИИ не всегда помогает автоматизации процессов и когда лучше обойтись без него, в своей колонке рассказал Дмитрий Удод, директор центра развития искусственного интеллекта компании «Ингосстрах»
*Информационная поддержка
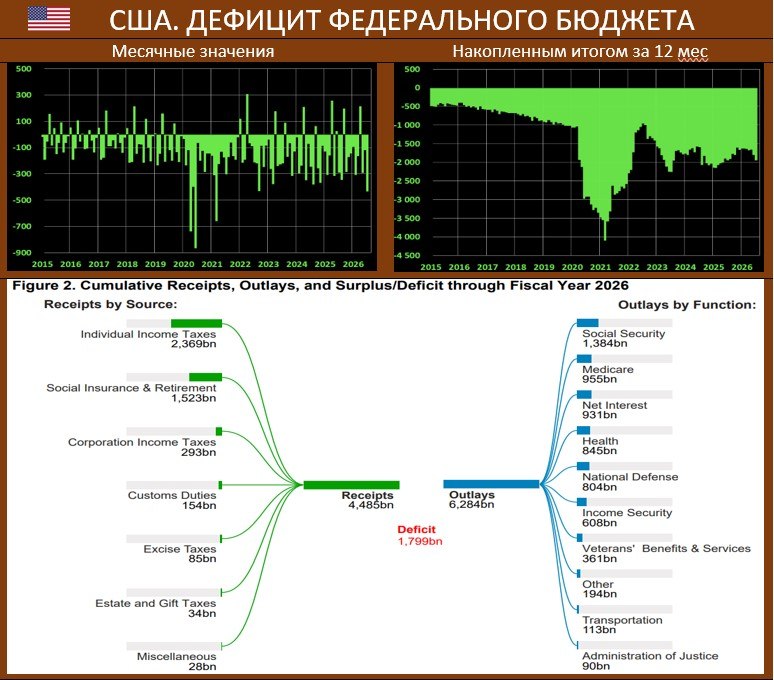
БЮДЖЕТ США: РЕКОРДНЫЙ ИЮЛЬ, ПРОЦЕНТЫ ПО ДОЛГУ И ВОЗВРАТ ПОШЛИН – ОДНИ ИЗ ОСНОВНЫХ ТЕМ
По данным Минфина США, дефицит бюджета в июле 2026 составил -$432 млрд vs дефицита в $291 млрд в аналогичном месяце 2025 года. За 9 месяцев текущего финансового года дефицит составил -$1.799 млрд. Федеральное правительство работает в рамках финансового года, который начинается 1 октября.
В плане крупнейших статей по расходам за октябрь-июль тренды следующие: первое место — Social Security ($1.384 млрд), на втором месте — Medicare ($955 млрд), затем — затраты на обслуживание госдолга ($931 млрд)
На столь “впечатляющие” цифры отчасти повлиял календарный фактор – из-за выходного дня 1 августа часть расходов была профинансирована в июле, но это не особо спасает ситуацию.
На июльские, равно как и на июньские и майские, довольно заметно повлияли возвраты ранее собранных пошлин, которые были позднее признаны незаконными.
Плюс — прогнозируемая годовая процентная расходная часть по долгам федерального правительства достигла рекордных $1.38 трлн, и это примерно 4.2% ВВП, что является наивысшим процентным показателем с 1997 года.
Ранее Бюджетное управление Конгресса увеличило оценки дефицита бюджета страны на этот год на $200 млрд, до $2.1 трлн (более 6.5% ВВП), но июльский темп угрожает ростом дефицита бюджета до 8% ВВП по итогам всего 2026 года
MMI в Max 🌏